Xを見ていると、PayPayの不正利用の投稿がやたらと目に入ります。「返金された」という声もあって、少し安心しかけました。でも、返金されるかどうかと、被害に遭いたくないかどうかは別の話です。
気になって自分の登録情報を確認すると、支払い方法はAmexでした。これまで不正利用を未然に止めてもらったこともあり、信頼しているカードです。それでも、あまり使わない決済サービスにそのカードを置いたままにする理由はない、と考え直しました。
そこで私は、カード登録が必須のサービスにはWiseのバーチャルカードを割り当て、使える範囲を極限まで絞ることにしました。
【PR・紹介リンクについて】
記事内の以下のリンクは、紹介リンクを含みます。リンク経由でのご登録・お申し込みにより、運営者が報酬を受け取る場合があります。特典内容や条件の詳細は、各公式サイトにてご確認ください。
Wise
海外送金や外貨管理には Wise を愛用しています。
招待リンク経由の登録で、初回送金手数料の割引やカード発行手数料の優遇などの特典を受けられる場合があります。詳しくは公式ページをご確認ください。
▶ Wise 招待リンク
WISE
アメリカン・エキスプレス・ゴールド・カード
普段使いのメインカードとして、アメリカン・エキスプレス・ゴールド・カードを利用しています。
ご紹介専用URLから申し込むと、通常より多いボーナスポイントなどの特典が適用される場合があります。詳細・最新条件は公式サイトの案内をご確認ください。
▶ アメックス・ゴールド ご紹介リンク
AMEX
返金されても、手間と不安は残る
PayPayには不正利用の補償申請の仕組みがあります。ただし条件があります。公式ヘルプでは、損害発生日から60日以内の申請、警察への被害届などが必要とされています。審査にも時間がかかります。
補償されるとしても、利用明細の確認、カード会社への連絡、カードの停止と再発行、登録先サービスの支払い方法の更新といった作業は残ります。海外在住者や旅行中の人ほど、この負担は重くなります。
だから私は「返金されるから大丈夫」ではなく、「そもそも使える範囲を狭くしておく」方向に考えを変えました。補償の条件や金額は状況によって変わるため、必ず公式ヘルプで最新情報を確認してください。
PayPay(Yahooウォレット)の登録カードを確認してみた
PayPayはYahooウォレット決済のようでした。じつはよくわかっていません。使ったことがないからです。
自分の登録状況を確認すると、通常使う支払い方法にはAmexを設定していました。これまで問題はなく、信頼しているカードです。
ただ、信頼できるカードだからといって、すべてのサービスに登録し続ける必要はありません。たまにしか使わない決済サービスなら、使える範囲を小さくしておくほうが安心です。
Wiseのバーチャルカードを使う理由
理由は3つあります。
- 物理カードに加えて、バーチャルカードを簡単に作れる
- 決済方法ごとに使う・使わないを切り替えられる
- スマホだけで管理できる
Wiseのバーチャルカードは、スマホやパソコンのWiseアカウント上にだけ存在するカードです。実店舗ではApple PayやGoogle Payなどのウォレット経由で使える場合があります。ただし、対応状況は国やアカウントによって異なります。
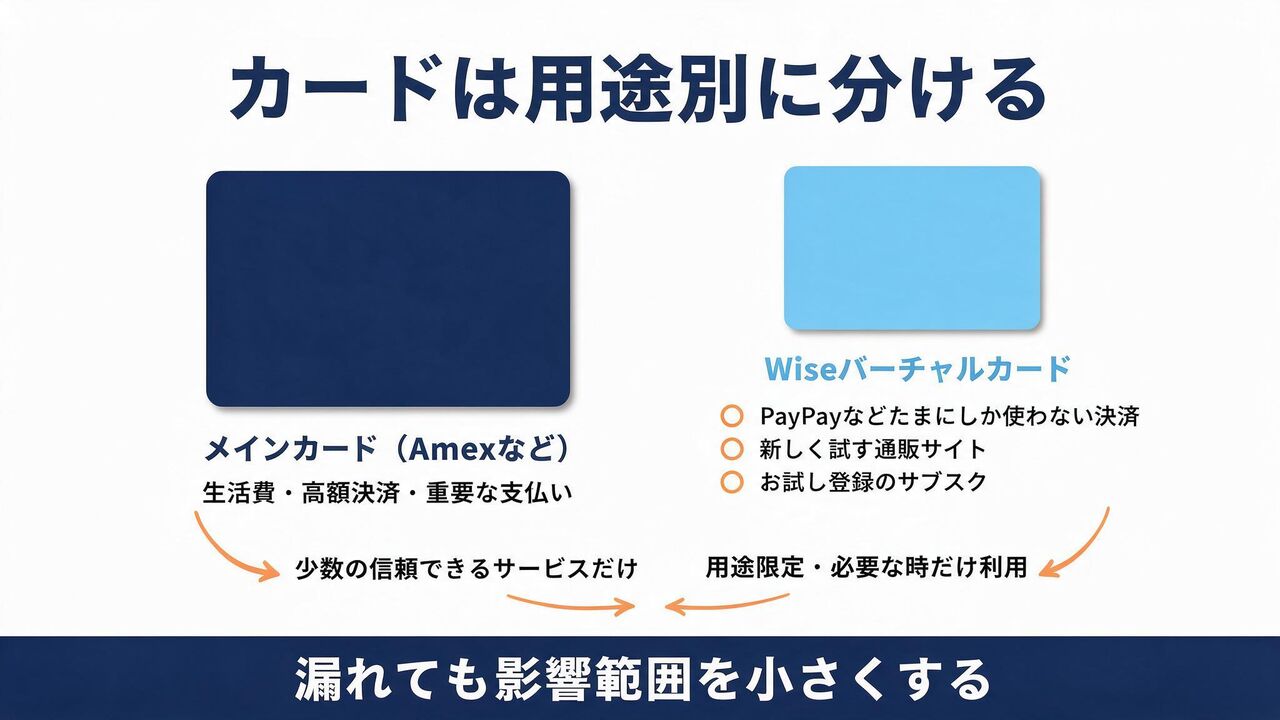
カードを用途別に分ける
考え方はシンプルです。
- メインカード(Amexなど):生活費、車、重要な支払い
- Wiseのバーチャルカード:PayPayなど、たまにしか使わない決済サービス、新しく試す通販サイト、お試し登録のサブスク
メインカードを多くのサービスに登録しない。それだけで、万一カード情報が漏れたときの影響範囲を小さくできます。
使わない決済機能はオフにする
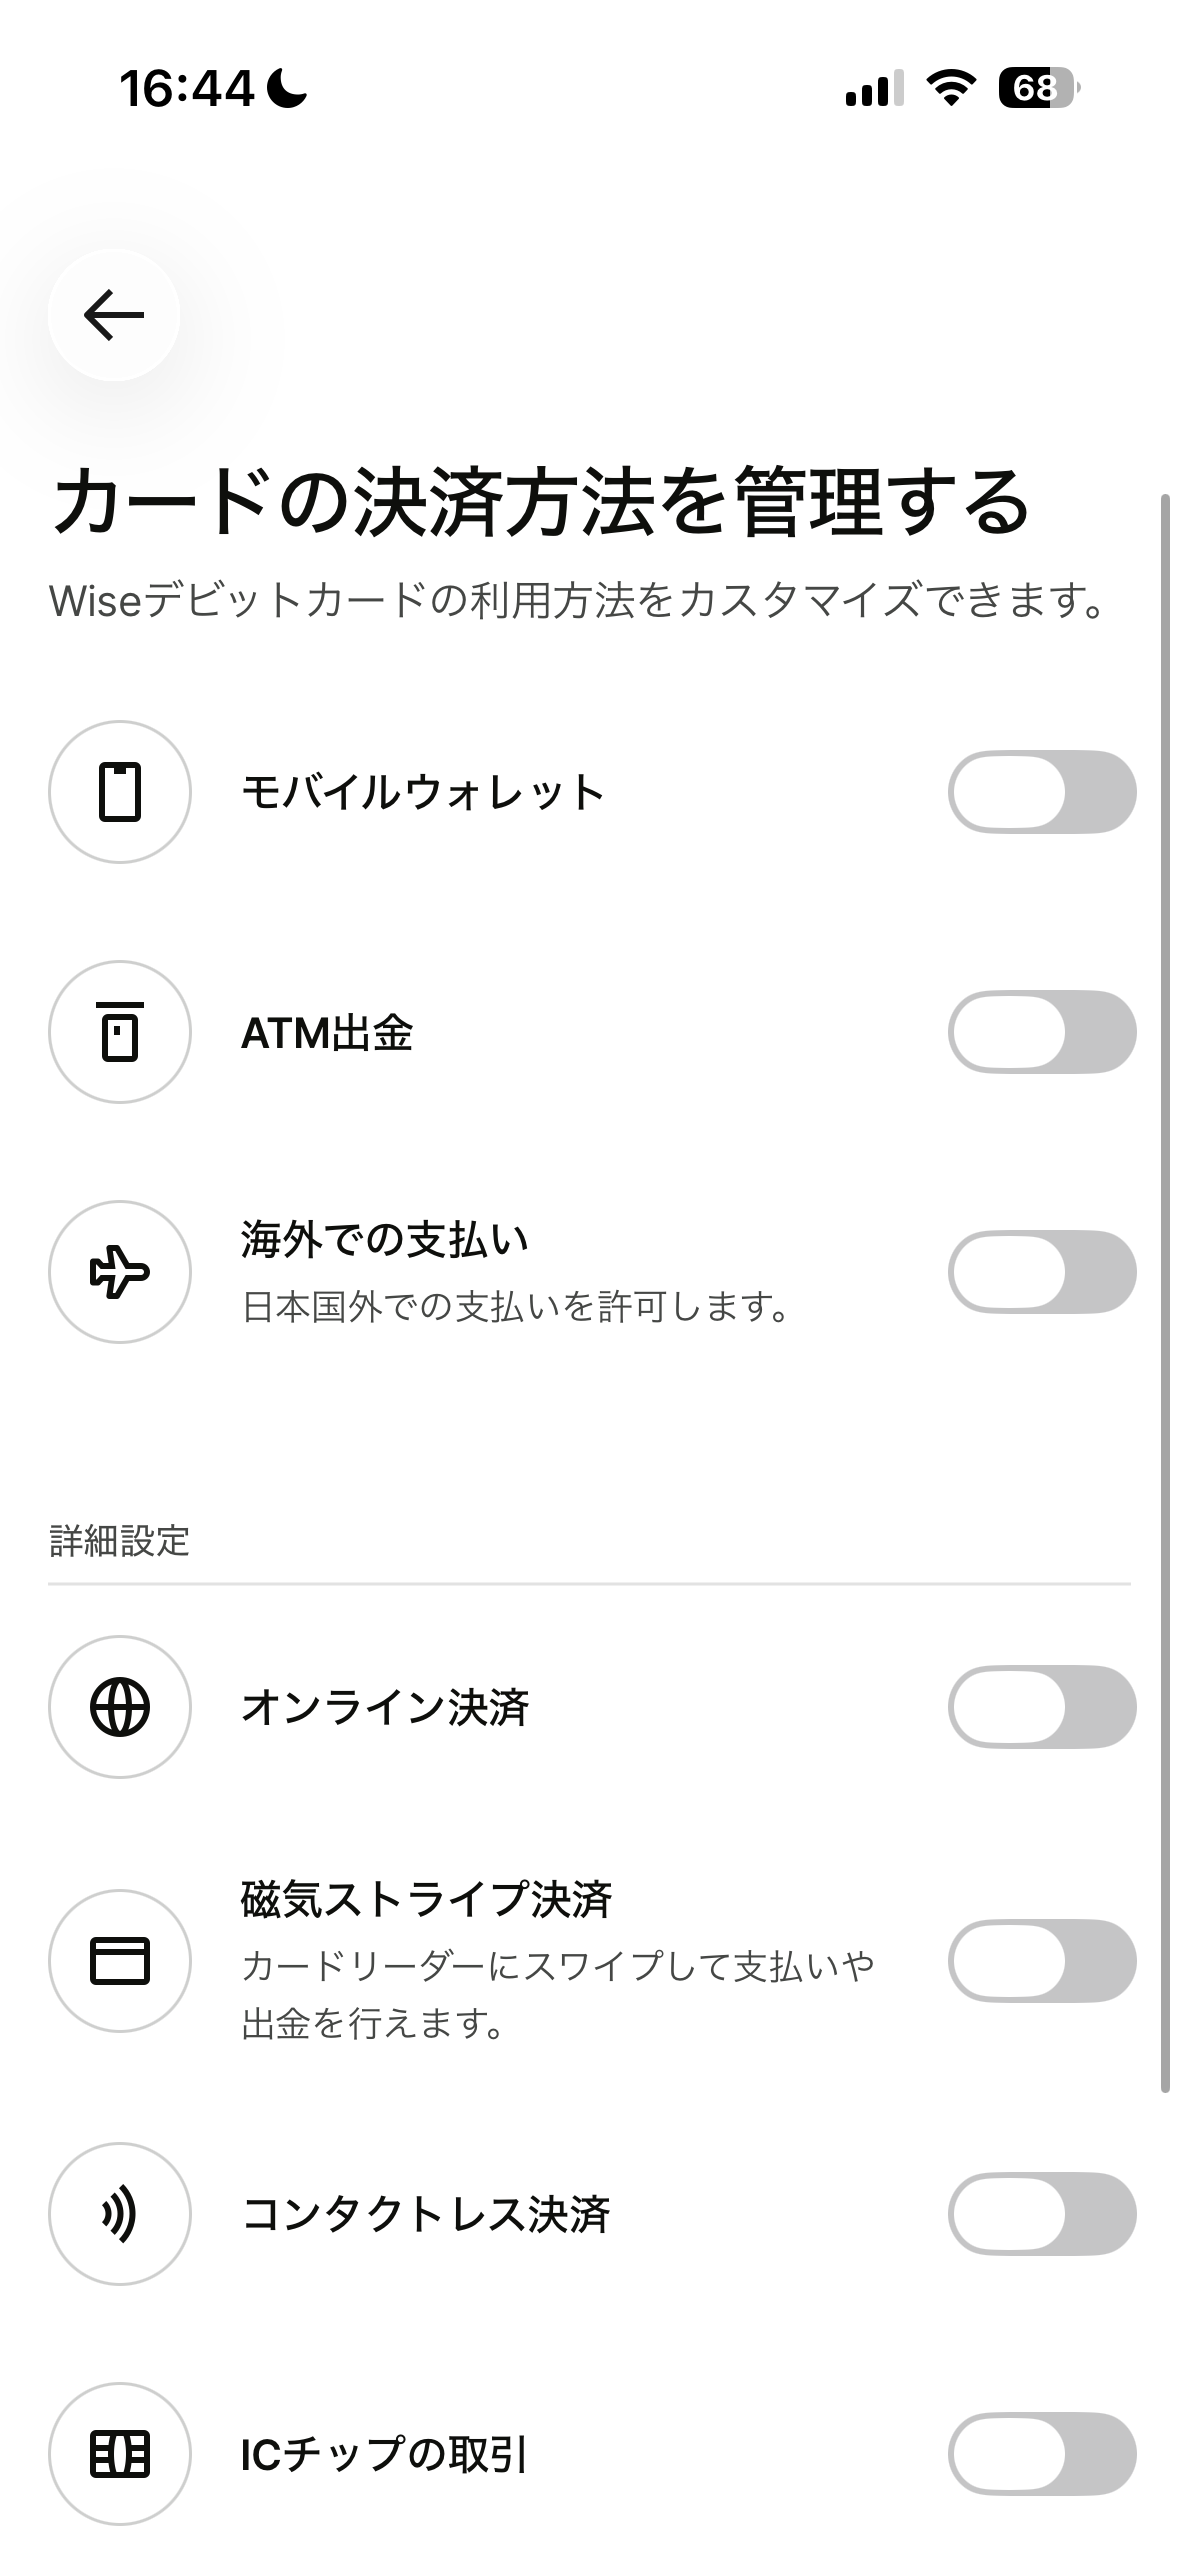
Wiseの「カードの決済方法を管理する」画面では、次の項目を個別に切り替えられました。
- モバイルウォレット
- ATM出金
- 海外での支払い
- オンライン決済
- 磁気ストライプ決済
- コンタクトレス決済
- ICチップの取引
運用のポイントは、普段はオフ、必要なときだけオン、終わったらオフに戻すことです。さらにWiseには、カードを一時的に凍結する機能もあります。使う直前に解除し、決済後に凍結に戻す使い方もできます。
操作はスマホで行い、公衆Wi-Fiは使わない
カードの登録、削除、停止、設定変更は、自分のスマホで行います。空港、ホテル、カフェなどの公衆Wi-Fiからは、カード情報を扱う操作をしません。
- 自分のスマホで操作する
- 公衆Wi-Fiは使わない
- 携帯回線、信頼できる自宅回線、自分のモバイルルーターを使う
- SMSやメールのリンクは開かない
- 公式アプリか、ブックマークした公式サイトから入る
通信量が気になる場面でも、カード関連の操作は安全を優先します。
不審な通知が来たらどうするか
ネット環境があれば、カードの利用停止や決済方法のオフをすぐ始められます。私は次の順番で動くと決めています。
- 公式アプリでカードの利用を止める、または決済方法をオフにする
- 利用明細を確認し、日時・金額・加盟店名を記録する
- カード会社や決済サービスの公式窓口へ連絡する
- カードの再発行と、メールや通販サイトのパスワード見直しを行う
注意点
この方法は、不正利用をゼロにするものではありません。漏れたときの被害範囲を小さくするための対策です。
PayPayで登録できるカードの条件、補償の条件、Wiseの機能や画面は、国やアカウントの状態、サービスの仕様変更によって変わる可能性があります。利用前に、各社の公式案内と自分の画面を確認してください。
まとめ
返金されるかを気にする前に、そもそも使える範囲を狭くしておく。私はこの考え方で、PayPayなどに登録するカードを見直しました。
まずは、あなたのPayPayやYahoo!ウォレットにどのカードが登録されているか、確認してみてください。
この記事を書いた理由は私自身が被害にあったからです。海外の銀行口座ですので相当精神が消耗しました。
事の顛末は過去に記事にしてますので反面教師として見ていただけると幸いです。どのように行動してどうリファウンドされたかを記事にしています。


コメント